


Почему трейдеры скупают танкеры: фрахт, риски и вертикальная интеграция
Описание сделки и характеристик судов
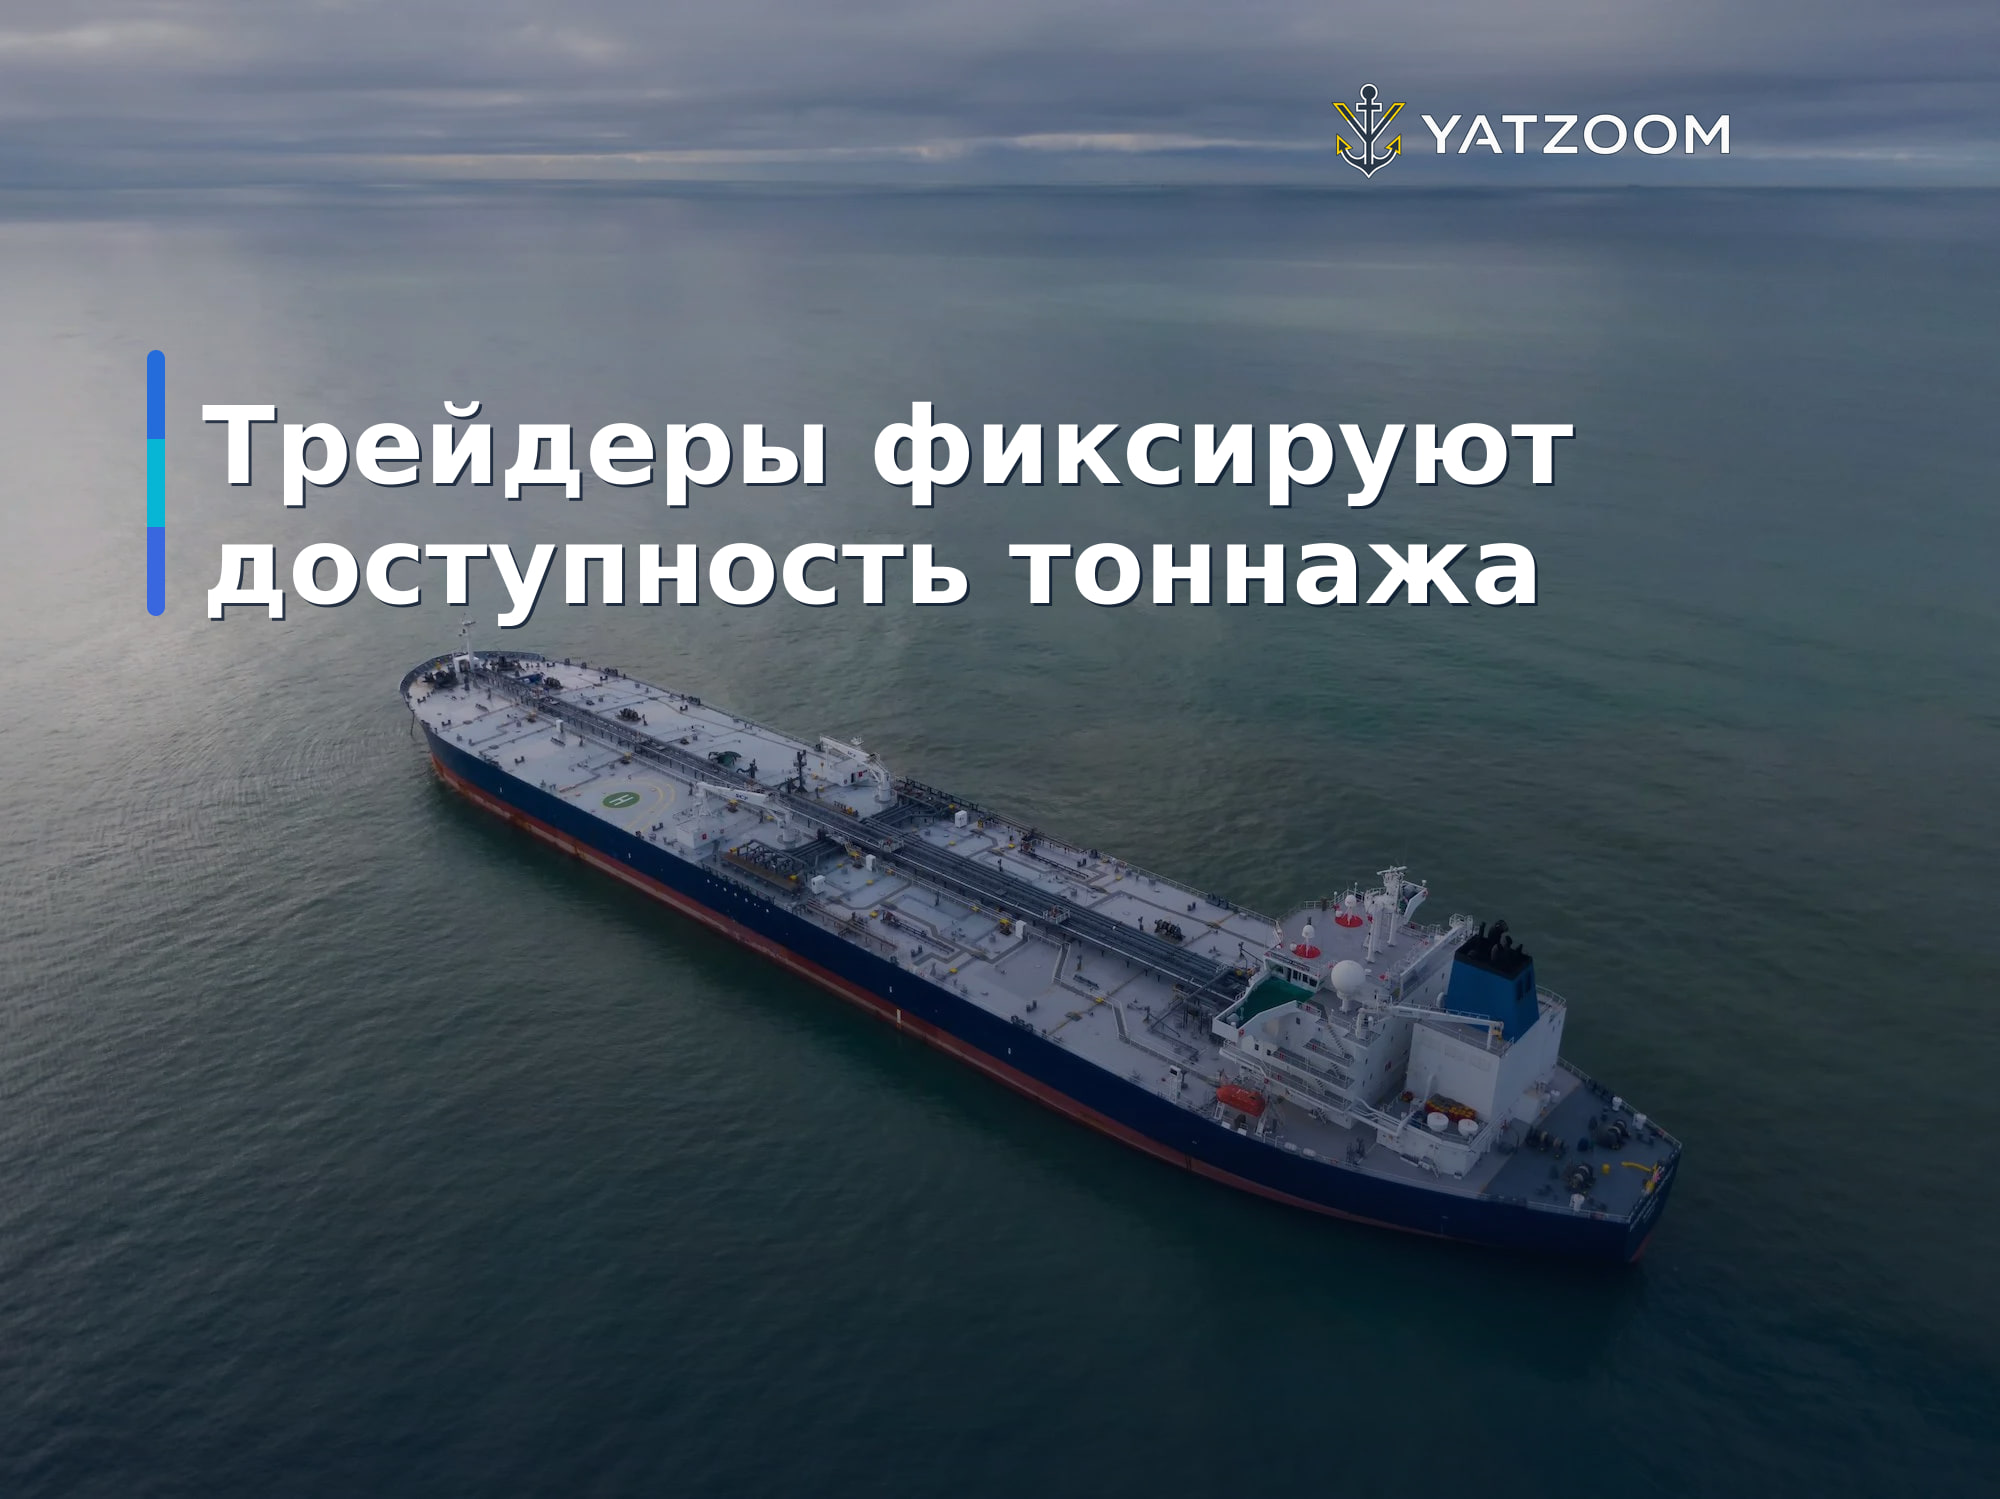
Trafigura приобрела у SFL семь танкеров — четыре LR2 и три Suezmax; в связи с этим были расторгнуты соответствующие чартерные договоры, следует из релиза SFL и отраслевых сообщений. Отмечается, что сделка включает передачу прав на эксплуатацию судов и изменение баланса активов SFL в сегменте танкеров; отдельные источники приводят оценки чистого притока наличности и данные о признанной прибыли, но их цифры различаются между публикациями.
Сочетание классов LR2 и Suezmax указывает на фокус на сегментах для региональных и дальних нефтеперевозок: LR2 используются для рейсов между региональными НПЗ и терминалами, Suezmax — для средне‑ и дальнемагистральных перевозок с учётом ограничений по осадке и транзиту через Суэцкий канал. Информация о возрасте судов, их техническом состоянии и точных сроках передачи в открытых источниках частично отсутствует.
Динамика фрахтовых ставок и влияние инцидентов (Ормуз)
В последние месяцы фрахтовые ставки на перевозку нефти резко выросли: отраслевые отчёты фиксировали превышение эталонных дневных ставок для отдельных маршрутов более чем на $1 млн в сутки в пиковые периоды. Руководители крупных трейдеров и судоходных компаний указывали на многомиллионную стоимость прохождения супертанкера через Ормуз при угрозах безопасности. Эти данные объясняют повышенный интерес к владению тоннажем.
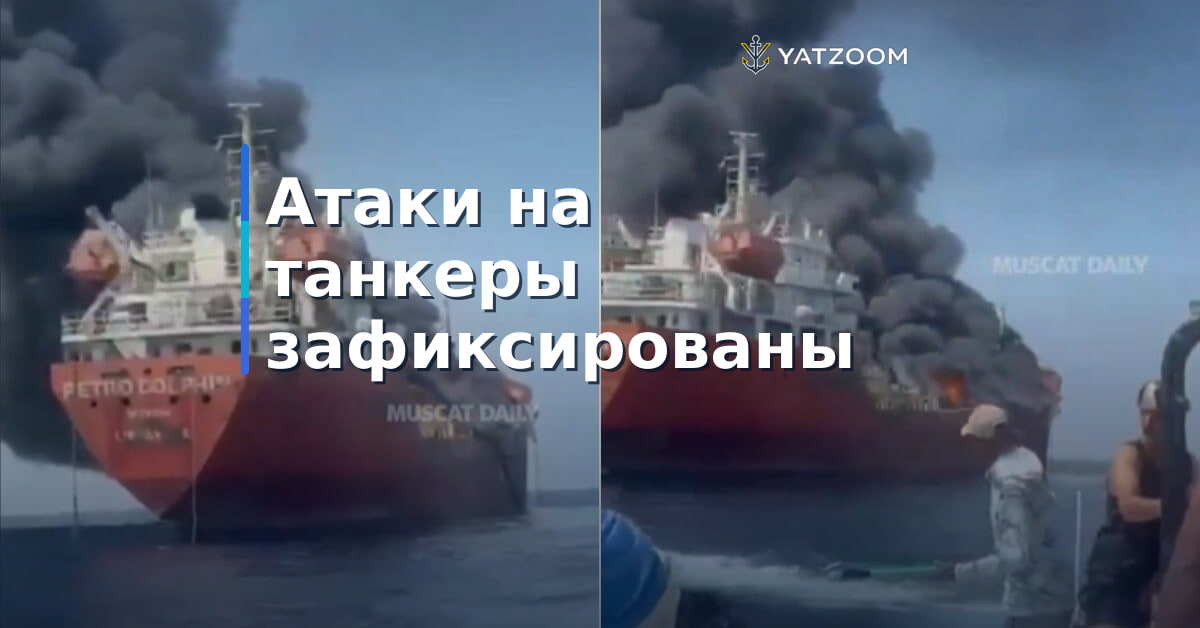
Параллельно в регионе регистрировались многочисленные инциденты: сообщения агентств и профильных изданий документируют атаки и попадания по танкерам и торговым судам в районе Ормузского пролива, эвакуации экипажей и человеческие жертвы. Эти события повысили страховые премии, внимание к военным рискам и неопределённость логистики, что увеличило стоимость чартеров и сделало владение судами инструментом управления рисками.
Данные об ограничениях судоходства, изменениях маршрутов (включая обходы вокруг Африки) и сокращениях грузопотока через Ормуз показывают, что операционные расходы на длинных маршрутах и сопутствующие риски выросли, что в совокупности усиливало экономические стимулы для трейдеров контролировать собственные суда.
Стратегии трейдеров: charter‑to‑own и хеджирование логистики
Покупка танкеров трейдером — пример вертикальной интеграции: торговая компания приобретает логистические активы, чтобы закрепить доступность тоннажа и снизить уязвимость к колебаниям фрахта и премиям за военные риски. В доступных публикациях по сделке Trafigura–SFL прямо говорится, что рост ставок и нестабильность являются одним из факторов интереса к приобретению судов.
Механизм «charter‑to‑own» и прекращение чартеров, упомянутые в релизе SFL, отражают гибридную стратегию: первоначальный доступ к тоннажу через чартер, затем конвертация в владение при изменении рыночной конъюнктуры. Такие схемы позволяют трейдерам быстро реагировать на пики спроса и переводить экономический риск на баланс покупателя.
Владение судами даёт трейдеру возможность использовать флот для собственных поставок, сдавать его в чартер третьим лицам в периоды низкой внутренней потребности и влиять на сроки поставок при дефиците тонно‑дней, что может служить инструментом ценообразования и обеспечения поставок в условиях геополитической нестабильности.
Последствия для судовладельцев и рынка вторичных продаж
Сделки типа Trafigura–SFL влияют на баланс спроса и предложения на вторичном рынке: владельцы узкого флота танкеров получают возможность распродать активы по выгодным условиям, что позволяет фиксировать прибыль и улучшать ликвидность баланса. В опубликованных материалах SFL заявляет о чистом притоке наличности и признании прибыли, однако точные суммы и условия передачи судов расходятся в различных публикациях.
Рост интереса со стороны трейдеров повышает ликвидность и поддерживает цены, но усиливает конкуренцию за современные и хорошо оснащённые суда. Владельцы старых однотипных судов могут столкнуться с давлением на цену, если спрос смещается в сторону специфических типов судов с повышенными требованиями по защите и оснащению.
В целом портфельные продажи и прекращение чартеров создают краткосрочные структурные изменения на рынке тонно‑дней: часть объёма переходит под прямой контроль трейдеров, что уменьшает доступность тоннажа на открытом рынке и может дополнительно подстегнуть дневные ставки при сохранении геополитических рисков.
Остаются нерешённые вопросы о точных сроках передачи судов, будущих схемах их эксплуатации и влиянии сделки на долгосрочные инвестиционные планы SFL и Trafigura: доступные источники содержат отрывочные данные и расходятся по финансовым оценкам сделки.
Последнее в блоге
Хронология заявлений Киева и Сеула7 октября 2026 года украинские официальные лица заявили, что топливо, прошедшее через порты Южной Кореи, было постав…
Хронология проекта Baltic PowerПроект Baltic Power предусматривает офшорную ветроэлектростанцию мощностью приблизительно 1,2 ГВт в польской части Балт…
Краткая хроника атак в регионеЛетом и осенью 2026 года у берегов Омана и в Ормузском проливе зафиксирована серия нападений на торговые и нефтеналивные…
Якорная лебедка — одна из ключевых систем безопасности и комфорта на яхте. При выборе важно учитывать мощность, тип привода и материалы корпуса, совме…
На море каждая деталь оборудования влияет на комфорт и безопасность экипажа. Один из частых запросов — как хранить продукты и напитки в морских услови…
Сообщения не найдены
Написать отзыв
© 2024 - 2026 YatZoom.Ru - ИП Глинский А.Ю. Powered by Devtomatoes


